A személyi kölcsön gyors segítséget jelenthet, ha nagyobb kiadás előtt állsz, legyen szó lakásfelújításról, autóvásárlásról vagy egy váratlan pénzügyi helyzetről. Ahhoz azonban, hogy valóban előnyödre váljon, fontos előre felmérni, mekkora hitel törlesztését tudod hosszú távon is biztonságosan vállalni.
Gyors finanszírozás, átgondolt döntés
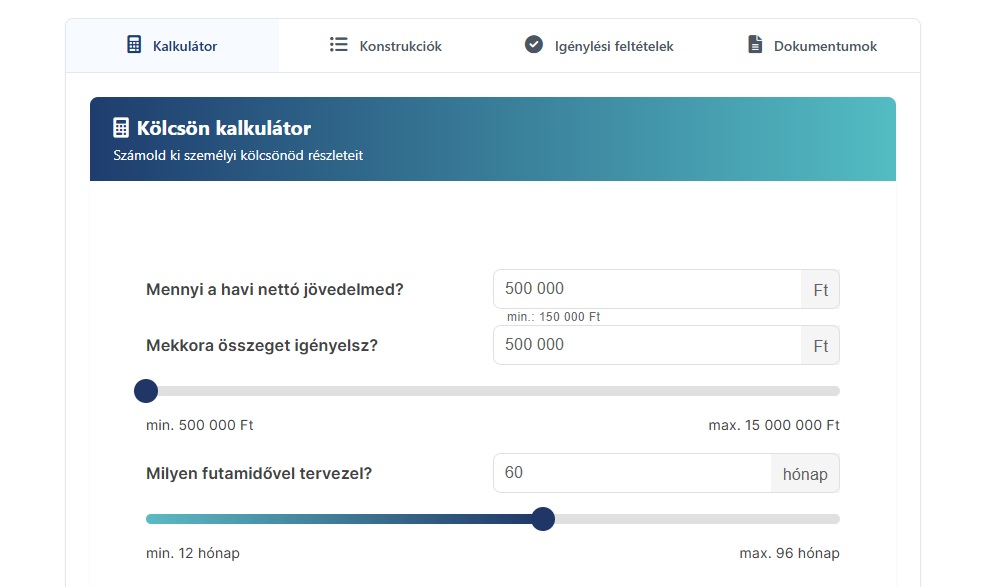
A hitelfelvétel első lépése nem a kérelem benyújtása, hanem a saját pénzügyi lehetőségeid áttekintése. Ebben segíthet egy személyi kölcsön kalkulátor, amellyel már előzetesen képet kaphatsz a fontosabb feltételekről, és konkrét számok alapján mérlegelheted a lehetőségeidet.
Miért lehet praktikus választás a személyi kölcsön?
A konstrukció egyik előnye, hogy igényléséhez nincs szükség ingatlanfedezetre, így az ügyintézés általában egyszerűbb lehet. Mivel szabad felhasználású hitelről van szó, az összeget többféle célra fordíthatod, például korszerűsítésre, autóvásárlásra vagy egy váratlan kiadás fedezésére.
A kiszámíthatóságot a jellemzően fix havi törlesztőrészletek is segíthetik. Így előre tervezhetsz a hitel rendszeres költségével, ami megkönnyítheti a háztartási kiadások összehangolását.
Nem elég tudni, mennyit kaphatsz
A hitelbírálat során elérhető összeg önmagában még nem mutatja meg, hogy mekkora kölcsön lenne számodra megfelelő. A legfontosabb kérdés az, hogy a törlesztés a mindennapi kiadások mellett, hosszabb távon is belefér-e a költségvetésedbe.
Érdemes ezért több szempontot is megvizsgálni: mekkora lesz a havi részlet, mennyit fizetsz vissza összesen, milyen hosszú a futamidő, és mekkora a hitel teljes költsége. Ezek együttesen segítenek eldönteni, hogy a kölcsön valóban megoldást kínál-e, vagy túl nagy pénzügyi terhet jelentene.
Az Ingatlantájoló személyi kölcsön kalkulátora néhány adat megadásával segít áttekinteni a szóba jöhető hitelösszegeket és törlesztőrészleteket.
A gyors ügyintézés mellett a tervezésre is szükség van
A digitális ügyintézésnek köszönhetően ma már online is elindítható a hiteligénylés, és rövid időn belül tájékozódhatsz az elérhető lehetőségekről. Ez jól jöhet sürgős kiadások esetén, de a gyors folyamat nem helyettesíti a körültekintő mérlegelést.
Mielőtt elköteleződnél, gondold át, hogyan alakulhatnak a bevételeid és kiadásaid a futamidő alatt, és marad-e elegendő tartalékod váratlan helyzetekre is.
Mikor lehet jó választás a személyi kölcsön?
A hitel akkor jelenthet felelős megoldást, ha a havi törlesztés tartósan vállalható, tisztában vagy a teljes visszafizetendő összeggel, és a futamidőt is a pénzügyi helyzetedhez igazítod. Fontos az is, hogy a felvett pénzt olyan célra használd, amely valóban indokolja az eladósodást.
A kockázatot nem pusztán a hitel összege jelenti, hanem az is, ha a döntés előtt nem méred fel a következményeket. Az előzetes tervezés segíthet abban, hogy a kölcsön ne későbbi teherré, hanem valódi segítséggé váljon.
A megalapozott döntés a számokkal kezdődik
Mielőtt hitelt vennél fel, hasonlítsd össze a lehetőségeidet, és mérlegeld, melyik konstrukció illeszkedik leginkább a saját pénzügyi helyzetedhez.
Az Ingatlantájoló személyi kölcsön kalkulátora segít áttekinteni a legfontosabb adatokat, így már a szerződéskötés előtt jobban felmérheted a lehetőségeidet. Nemcsak az számít, mekkora hitelhez juthatsz hozzá, hanem az is, hogy mekkora törlesztést tudsz hosszú távon, biztonsággal vállalni.
Ennek a cikknek az előkészítésében AI-asszisztens működött közre, a végleges tartalmat újságírónk szerkesztette és ellenőrizte.