A személyi kölcsön gyors megoldást kínálhat, ha nagyobb kiadás előtt állsz, de nem szeretnéd hosszú időn keresztül gyűjteni a szükséges összeget. Akár lakásfelújítást tervezel, autót vásárolnál, akár egy váratlan helyzet miatt van szükséged pénzre, ez a hiteltípus többféle élethelyzetben is segítséget jelenthet.
A hitelfelvételnél azonban nem csupán az számít, hogy mekkora összeget kaphatsz, hanem az is, hogy a törlesztés hosszú távon se borítsa fel a pénzügyeidet. Éppen ezért érdemes még az igénylés előtt felmérni a lehetőségeidet. Az Ingatlantájoló oldalán elérhető személyikölcsön-kalkulátor abban segít, hogy előzetesen képet kapj a legfontosabb feltételekről és várható költségekről.
Miért választják sokan a személyi kölcsönt?
A konstrukció egyik legfontosabb előnye a viszonylag egyszerű és gyors igénylés. A jelzáloghitelekkel ellentétben nem kell hozzá ingatlanfedezetet biztosítani, így az ügyintézés rendszerint kevesebb adminisztrációval jár. Mivel szabad felhasználású hitelről van szó, a pénzt arra fordíthatod, amire szükséged van.
Jó megoldás lehet például egy lakás korszerűsítésére, autóvásárlásra, váratlan egészségügyi vagy családi kiadások fedezésére, nagyobb értékű eszköz beszerzésére, de akár meglévő hitelek kiváltására is.
További előny, hogy a személyi kölcsönök jelentős részénél a havi törlesztőrészlet a futamidő alatt fix. Ez kiszámíthatóbbá teszi a tervezést, hiszen előre tudhatod, mekkora rendszeres kiadással kell számolnod.
Hitelhez jutni egy dolog – a törlesztést vállalni már más kérdés
Egy személyi kölcsön akkor illeszkedik jól a pénzügyeidhez, ha a felvett összeg, a futamidő és a havi részlet összhangban van a jövedelmeddel és a kiadásaiddal.
A hitel valódi terhét több tényező együtt határozza meg. A döntés előtt ezért érdemes tisztázni:
- mekkora havi törlesztőrészletre számíthatsz;
- mennyi pénzt kell összesen visszafizetned;
- milyen hosszú futamidővel számolhatsz;
- mekkora a kölcsön teljes költsége.
Mekkora hitelt kaphatsz? Először érdemes számolni
Mielőtt beadnád az igénylést, célszerű áttekinteni, milyen összegű kölcsön jöhet szóba a pénzügyi helyzeted alapján. Ebben nyújt segítséget az Ingatlantájoló személyikölcsön-kalkulátora.
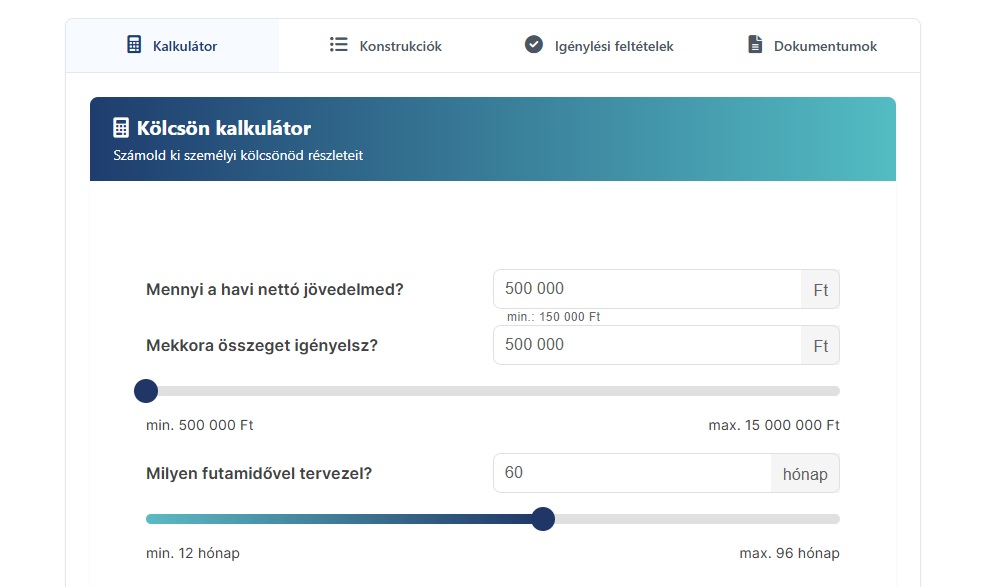
Néhány alapadat megadásával előzetesen tájékozódhatsz arról, hogy mekkora hitelösszeg lehet elérhető, milyen havi törlesztésre számíthatsz, melyik futamidő lehet megfelelő, illetve milyen feltételek kapcsolódnak a kölcsönhöz.
Így a döntést konkrét számokra alapozhatod, nem pusztán becslésekre. Ha a kalkuláció alapján túl magasnak tűnik a havi részlet, még az igénylés előtt mérlegelheted az alacsonyabb hitelösszeget vagy az eltérő futamidőt. Fontos ugyanakkor, hogy a kalkulátor eredménye tájékoztató jellegű: a ténylegesen elérhető hitelösszeg és feltételek a hitelező bírálatától is függenek.
A digitális ügyintézés felgyorsíthatja a folyamatot
Az online előminősítés és az elektronikus ügyintézés révén ma már kényelmesebben tájékozódhatsz a személyi kölcsönök feltételeiről, és rövidebb idő alatt is visszajelzést kaphatsz arról, milyen lehetőségeid lehetnek.
Ez jól jöhet, ha egy sürgős javítás miatt gyorsan kell pénzhez jutnod, vagy egy olyan kiadás merül fel, amelyet nem tudsz későbbre halasztani. Az is előfordulhat, hogy egy kedvező vásárlási lehetőség miatt kell rövid időn belül döntened.
A gyorsaság azonban önmagában nem elegendő. Mielőtt elköteleződnél, fontos a teljes visszafizetendő összeg és a havi terhek áttekintése is. Az egyszerűbb ügyintézés nem teszi kevésbé fontossá a körültekintő pénzügyi tervezést.
Mikor lehet jó választás a személyi kölcsön?
A hitelfelvétel akkor lehet megalapozott döntés, ha a havi törlesztőrészlet a futamidő egészében vállalható marad, tisztában vagy a teljes visszafizetendő összeggel, és a választott futamidő igazodik a pénzügyi lehetőségeidhez. Az is fontos, hogy a kölcsön olyan kiadást fedezzen, amely valóban indokolt, vagy érdemi segítséget jelent a számodra.
A kockázatot ugyanis nem önmagában a hitel jelenti, hanem az is, ha előzetes számítás nélkül vállalsz hosszú távú fizetési kötelezettséget. A személyi kölcsön akkor szolgálja a célodat, ha a pénzügyi terveid részeként, átgondoltan veszed igénybe.
Mielőtt igényelnéd, nézd meg, mi fér bele a költségvetésedbe
A felelős hitelfelvétel alapja, hogy reális képed legyen a saját lehetőségeidről. Érdemes összevetni a jövedelmedet, a rendszeres kiadásaidat és a várható törlesztőrészletet, majd ezek alapján eldönteni, melyik konstrukció illeszkedik leginkább az élethelyzetedhez.
Az Ingatlantájoló személyikölcsön-kalkulátora segíthet a fontos pénzügyi adatok előzetes áttekintésében. Így nemcsak arról kaphatsz képet, mekkora összeghez juthatsz hozzá, hanem arról is, milyen törlesztés vállalható számodra.
A körültekintő döntés tehát még a hiteligénylés előtt kezdődik: azzal, hogy kiszámolod, milyen kötelezettség fér bele biztonságosan a pénzügyi kereteidbe.