
Ha nagyobb kiadás előtt állsz, vagy egy váratlan pénzügyi helyzetet kell megoldanod, a személyi kölcsön gyors és kényelmes segítséget jelenthet. Legyen szó lakásfelújításról, autóvásárlásról vagy egy sürgős kiadás finanszírozásáról, ez a hiteltípus viszonylag egyszerűen igényelhető, és szabadon felhasználható. Mielőtt azonban belevágnál, érdemes feltenned magadnak egy fontos kérdést: mennyit tudsz hosszú távon gond nélkül visszafizetni.
A felelős hitelfelvétel ugyanis már jóval az igénylés előtt elkezdődik. Elsőként a bevételeidet, a rendszeres kiadásaidat és a jövőbeni pénzügyi lehetőségeidet kell áttekintened, hogy olyan kötelezettséget vállalj, amely később sem borítja fel a családi költségvetést.
Ebben lehet segítségedre egy személyi kölcsön kalkulátor, amellyel már a tervezés kezdetén képet kaphatsz a szóba jöhető lehetőségekről és a legfontosabb pénzügyi feltételekről.
Miért lehet vonzó megoldás a személyi kölcsön?
A személyi kölcsön népszerűségének egyik fő oka, hogy az igényléséhez nem kell ingatlanfedezetet felajánlanod. Ez általában egyszerűbb ügyintézést és kevesebb adminisztrációt jelent, mint a fedezethez kötött hitelkonstrukciók esetében.
További előnye a szabad felhasználás: a kapott összeget arra fordíthatod, amire éppen szükséged van. Hasznos megoldás lehet például egy sürgető lakásfelújítás finanszírozására, egy autó megvásárlására vagy egy előre nem tervezett nagyobb kiadás rendezésére.
A kiszámíthatóság szintén fontos szempont. A fix kamatozású konstrukcióknál a havi törlesztőrészlet a futamidő alatt nem változik a kamat módosulása miatt, így előre tervezhetsz azzal az összeggel, amelyet minden hónapban a hitel visszafizetésére kell fordítanod.
Nem az a legfontosabb, hogy mennyi hitelt kaphatsz
A hitelfelvétel során könnyű kizárólag a maximálisan igényelhető összegre koncentrálni. A bank által jóváhagyható hitelösszeg azonban nem feltétlenül egyezik meg azzal, amelyet a saját pénzügyi helyzeted alapján érdemes vállalnod.
Sokkal lényegesebb, hogy a havi törlesztőrészlet a futamidő teljes ideje alatt kényelmesen beleférjen a költségvetésedbe. Ehhez nem elég a jelenlegi jövedelmedet figyelembe venni: a rendszeres kiadások, a meglévő hitelek és az esetleges jövőbeni változások is befolyásolhatják, mekkora havi terhelést viselsz el biztonságosan.
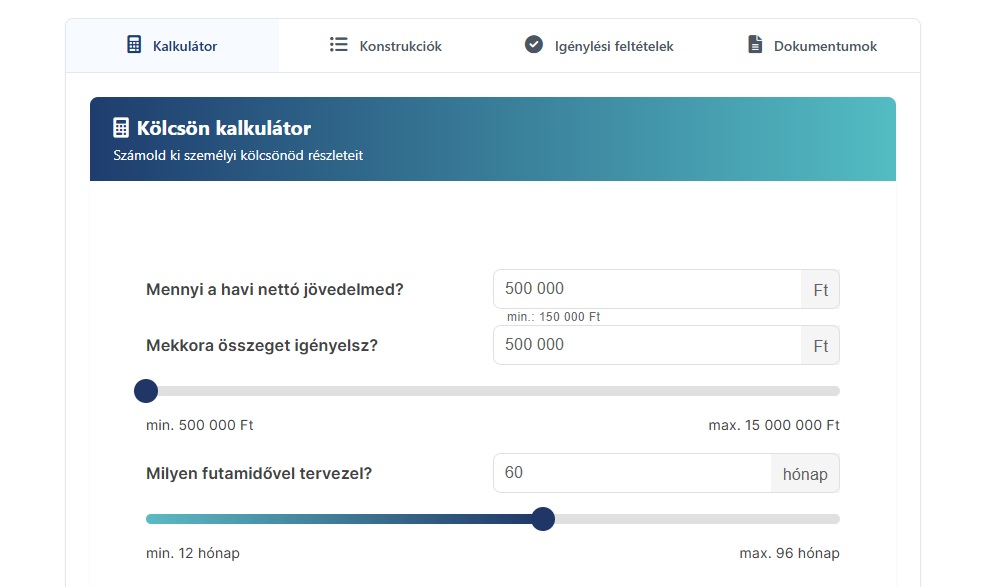
A döntéshez a teljes visszafizetendő összeget és a futamidőt is érdemes megvizsgálni. Az Ingatlantájoló személyi kölcsön kalkulátorával néhány adat megadásával összehasonlíthatod a lehetőségeket, és könnyebben felmérheted, melyik konstrukció illeszkedhet a jövedelmedhez és az elképzeléseidhez.
A gyors hiteligénylés mögött is komoly döntés áll
A személyi kölcsönök igénylése ma már online is elindítható, így akár rövid idő alatt tájékozódhatsz a lehetőségekről, és megkezdheted az ügyintézést. Ez különösen hasznos lehet akkor, ha nem halasztható kiadást kell finanszíroznod.
A gyorsaság azonban könnyen elhamarkodott döntéshez vezethet. Ha kizárólag arra koncentrálsz, hogy minél hamarabb hozzájuss a pénzhez, előfordulhat, hogy nem vizsgálod meg kellő alapossággal a különböző ajánlatokat, vagy nem számolsz a törlesztés hosszú távú következményeivel.
Éppen ezért fontos, hogy a könnyű hozzáférhetőség ellenére se hagyd ki az előzetes tervezést. A hitel igénylése előtt szánj időt a feltételek összehasonlítására, és gondold végig, milyen hatással lesz a rendszeres törlesztés a mindennapi kiadásaidra.
Milyen feltételek mellett lehet jó választás a személyi kölcsön?
Akkor tekinthető megfelelő döntésnek a hitelfelvétel, ha a törlesztőrészletet úgy tudod rendszeresen fizetni, hogy közben a megszokott életszínvonaladról sem kell jelentősen lemondanod. Az is lényeges, hogy a váratlan kiadásokra és az esetleges jövedelemcsökkenésre is maradjon némi pénzügyi mozgástered.
A futamidő megválasztásakor szintén érdemes körültekintőnek lenned. A hosszabb időszak alacsonyabb havi törlesztőrészletet eredményezhet, ugyanakkor a teljes visszafizetendő összeg magasabb lehet. A rövidebb futamidő ezzel szemben nagyobb havi terhet jelenthet, de összességében kevesebbe kerülhet.
A hitel célja sem mellékes. Ha a kölcsön egy konkrét, indokolt kiadás megoldásához járul hozzá, valódi segítséget jelenthet. Ha viszont előzetes mérlegelés nélkül, pusztán a könnyű hozzáférés miatt veszel fel pénzt, a havi törlesztés hosszú időre felesleges teher lehet.
A biztonságos hitelfelvétel alapja az előzetes kalkuláció
Mielőtt elköteleződnél egy személyi kölcsön mellett, érdemes pontosan felmérned, milyen havi kiadást tudsz tartósan vállalni, és mekkora összegre van valójában szükséged. A körültekintő tervezés segít elkerülni, hogy a szükségesnél nagyobb hitelt vegyél fel, vagy olyan törlesztőrészletet válassz, amely később megnehezíti a mindennapjaidat.
Az Ingatlantájoló személyi kölcsön kalkulátora már az igénylés előtt segíthet áttekinteni a fontosabb számokat és a rendelkezésre álló lehetőségeket. Így nemcsak arról kaphatsz képet, hogy mekkora hitelösszeg jöhet szóba, hanem arról is, milyen feltételekkel vállalható a visszafizetés.
A jó hiteldöntés nem feltétlenül a legnagyobb elérhető összegről szól. Sokkal inkább arról, hogy olyan konstrukciót válassz, amely a jelenlegi és a későbbi pénzügyi helyzetedhez egyaránt igazodik.
Ennek a cikknek az előkészítésében AI-asszisztens működött közre, a végleges tartalmat újságírónk szerkesztette és ellenőrizte.


