A személyi kölcsön gyors megoldást kínálhat, ha nagyobb kiadás előtt állsz, legyen szó autóvásárlásról, lakásfelújításról vagy egy váratlan pénzügyi helyzetről. Attól azonban, hogy egy bank hajlandó hitelt adni, még nem biztos, hogy a felvett összeg hosszú távon is kényelmesen törleszthető lesz. Éppen ezért érdemes még az igénylés előtt felmérni, mekkora havi kiadást tudsz biztonságosan vállalni.
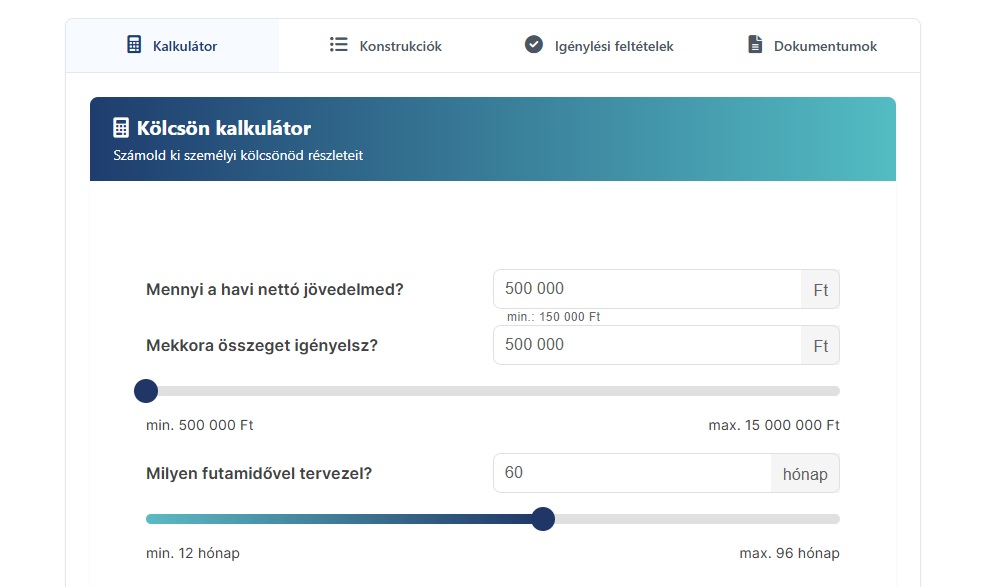
Egy személyi kölcsön kalkulátor segíthet a lehetőségek áttekintésében: a számítások alapján könnyebben felmérheted, milyen törlesztőrészlettel és visszafizetendő összeggel érdemes kalkulálnod.
Miért választanak sokan személyi kölcsönt?
Ennek a hiteltípusnak az egyik fontos előnye, hogy igényléséhez nem szükséges ingatlanfedezet. Emiatt az ügyintézés egyszerűbb lehet, mint a fedezethez kötött hiteleknél, bár a jóváhagyás és a folyósítás ideje bankonként, illetve az ügyfél helyzetétől függően változhat.
A személyi kölcsön szabad felhasználású, így a pénzt többféle célra fordíthatod. Segíthet például egy felújítás finanszírozásában, egy nagyobb értékű vásárlásban vagy egy hirtelen felmerülő kiadás rendezésében.
A legtöbb konstrukciónál előre meghatározott havi törlesztőrészletekkel lehet számolni, ami megkönnyíti a családi költségvetés tervezését. A kiszámítható fizetési kötelezettség ugyanakkor csak akkor jelent valódi biztonságot, ha a részletek a futamidő alatt is vállalhatók maradnak.
Nem az a legfontosabb, mennyi hitelt kaphatsz
A hiteligénylés előtt sokan elsősorban azt szeretnék megtudni, mekkora összeget kaphatnak a banktól. Pedig legalább ennyire lényeges, hogy a havi törlesztés mellett marad-e elegendő pénzük a mindennapi kiadásokra és a váratlan helyzetekre.
A döntéshez több tényezőt is érdemes figyelembe venni: a rendszeres nettó jövedelmet, a lakhatási és megélhetési költségeket, a meglévő hiteleket, valamint az esetleges jövedelemcsökkenés kockázatát. Nem szerencsés a teljes szabadon felhasználható összeget törlesztésre fordítani, hiszen egy váratlan javítás vagy más rendkívüli kiadás könnyen felboríthatja a pénzügyi egyensúlyt.
A hitel kiválasztásakor ezért nem elég kizárólag a havi részletet nézni. A teljes visszafizetendő összeg, a futamidő és a hitel teljes költsége egyaránt meghatározó. Az Ingatlantájoló személyi kölcsön kalkulátorával már az előzetes tervezés során áttekintheted a legfontosabb számokat, és összevetheted a lehetőségeidet.
A gyors hiteligénylés könnyen elhamarkodott döntéshez vezethet
A digitális ügyintézésnek köszönhetően ma már több pénzintézetnél online is elindítható a személyi kölcsön igénylése. Ez kényelmes megoldás lehet, különösen akkor, ha rövid időn belül kell előteremteni egy nagyobb összeget.
A gyors folyamat azonban nem jelenti azt, hogy érdemes kihagyni az előzetes mérlegelést. Ha kizárólag a sürgős pénzigényre koncentrálsz, könnyen elsikkadhatnak a hosszú távú következmények. Egy elsőre kedvezőnek tűnő havi részlet például hosszabb futamidővel nagyobb teljes visszafizetést eredményezhet.
Érdemes ezért több lehetőséget is megvizsgálni, és nemcsak azt mérlegelni, hogy mekkora hitelhez juthatsz hozzá, hanem azt is, hogy milyen feltételekkel vállalod a törlesztést.
Mikor lehet valóban jó választás a személyi kölcsön?
Akkor, ha a felvett összeg egy konkrét pénzügyi cél megvalósítását segíti, a törlesztőrészlet pedig a rendszeres kiadások mellett is biztonságosan kigazdálkodható. Fontos, hogy a futamidő alatt is maradjon pénzügyi tartalékod, és előre tisztában legyél a hitel teljes költségével.
Azt is érdemes átgondolni, valóban szükséges-e a teljes tervezett összeget felvenned. A kisebb hitelösszeg vagy a rövidebb futamidő bizonyos esetekben kedvezőbb megoldást jelenthet, de a választásnál a havi teher és a teljes visszafizetés együttes mérlegelése a legfontosabb.
A hitelfelvétel kockázata nem pusztán abban rejlik, hogy tartozásod keletkezik, hanem abban is, ha a kötelezettségeid nincsenek összhangban a pénzügyi lehetőségeiddel.
Először számolj, és csak utána dönts!
Mielőtt elindítanád az igénylést, tekintsd át a bevételeidet, a rendszeres kiadásaidat és a vállalható havi törlesztést. Az Ingatlantájoló személyi kölcsön kalkulátora ebben nyújthat segítséget, hiszen előzetesen felmérheted a hitellel kapcsolatos legfontosabb pénzügyi adatokat.
A felelős hitelfelvétel nem ott kezdődik, hogy mekkora összeget adhat a bank, hanem ott, hogy te mekkora törlesztést tudsz hosszú távon is biztonságosan vállalni.
Ennek a cikknek az előkészítésében AI-asszisztens működött közre, a végleges tartalmat újságírónk szerkesztette és ellenőrizte.