A személyi kölcsön gyors és rugalmas megoldást kínálhat, ha nagyobb kiadás előtt állsz, és nincs elegendő megtakarításod a céljaid megvalósításához. Legyen szó otthonod korszerűsítéséről, autóvásárlásról vagy egy váratlan számla rendezéséről, a hitel sok helyzetben jelenthet segítséget. Ahhoz azonban, hogy valóban előnyödre váljon, nem elég azt tudnod, mekkora összeget kaphatsz: azt is fel kell mérned, milyen havi törlesztést tudsz hosszú távon vállalni.
Gyorsan hozzájuthatsz, de előbb mérd fel a lehetőségeidet
A hitelfelvétel első lépése nem a banki igénylés, hanem a saját pénzügyi helyzeted áttekintése. Érdemes előre kiszámolnod, mekkora havi kiadás fér bele a költségvetésedbe úgy, hogy a mindennapi megélhetésre, a rendszeres számlákra és a váratlan helyzetekre is maradjon elegendő pénzed.
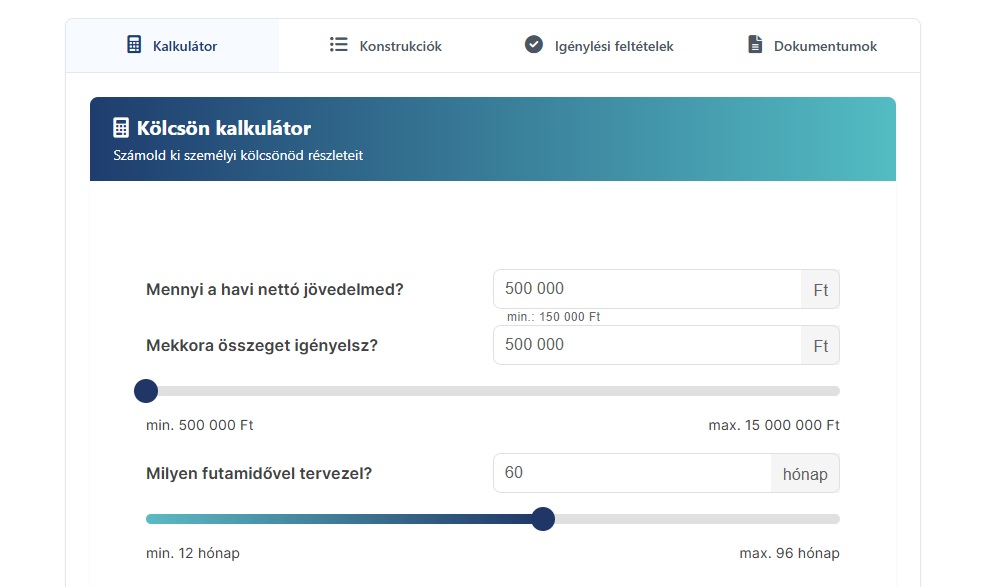
Ebben segíthet egy személyi kölcsön kalkulátor. A szükséges adatok megadásával már a tervezés kezdetén képet kaphatsz a lehetséges hitelösszegekről és törlesztőrészletekről, így könnyebben mérlegelheted, milyen konstrukció illeszkedhet a pénzügyi lehetőségeidhez.
Miért lehet vonzó megoldás a személyi kölcsön?
A konstrukció népszerűségének egyik oka, hogy az igényléshez nem szükséges ingatlanfedezetet felajánlani. Emiatt az ügyintézés általában egyszerűbb, mint a jelzáloghitelek esetében, és kevesebb dokumentációval is járhat. A szabad felhasználás pedig további rugalmasságot biztosít: a kapott összeget nem kell egyetlen meghatározott célra fordítanod.
Ez jól jöhet például akkor, ha sürgősen fel kell újítanod a lakásodat, lecserélnéd az autódat, vagy egy előre nem tervezett kiadás borítja fel a családi költségvetést. Ilyenkor különösen fontos lehet, hogy ne kelljen hosszadalmas folyamatra számítanod.
A kiszámíthatóság szintén a személyi kölcsönök egyik előnye lehet. A fix kamatozású konstrukcióknál a havi törlesztőrészlet a futamidő alatt változatlan marad, így előre tervezhetsz a hitel rendszeres költségével. A konkrét feltételeket azonban minden esetben érdemes alaposan ellenőrizni.
A maximálisan igényelhető összeg nem feltétlenül az, amit érdemes felvenned
A hiteligénylők gyakran elsősorban arra kíváncsiak, mekkora kölcsönt kaphatnak a jövedelmük alapján. Ez azonban csak az egyik szempont. Legalább ilyen lényeges, hogy a vállalt törlesztőrészlet a futamidő teljes hosszában kényelmesen beleférjen a havi kiadások közé.
A döntés előtt több adatot is célszerű összevetned: mennyi lesz a havi részlet, milyen hosszú futamidővel számolhatsz, mekkora összeget fizetsz vissza a teljes időszak alatt, és milyen költségekkel jár a hitel. Ezek együttesen mutatják meg, hogy valóban megfelelő-e számodra az adott ajánlat.
Az Ingatlantájoló személyi kölcsön kalkulátora segíthet az első számítások elvégzésében. Néhány adat megadásával tájékozódhatsz a lehetséges hitelösszegekről és a várható havi terhekről, így még az igénylés előtt átgondolhatod, mekkora kölcsön vállalható számodra.
Az online igénylés gyors, de a mérlegelést nem érdemes kihagyni
A digitális banki szolgáltatások fejlődésével ma már több esetben az interneten keresztül is elindítható a hiteligénylés. Ez kényelmesebbé teheti az ügyintézést, és gyorsabb tájékozódást tesz lehetővé, ami különösen hasznos lehet, ha rövid időn belül kell megoldanod egy pénzügyi helyzetet.
A gyors folyamat azonban nem jelenti azt, hogy érdemes elhamarkodni a döntést. Mielőtt elköteleződnél, nézd át a feltételeket, hasonlítsd össze a költségeket, és gondold végig, hogyan alakulna a költségvetésed akkor, ha váratlan kiadás merülne fel, vagy átmenetileg csökkenne a bevételed.
Milyen feltételek mellett lehet jó választás a személyi kölcsön?
Akkor érdemes hitelben gondolkodnod, ha a havi törlesztőrészlet a rendszeres kiadásaid mellett is vállalható, és a futamidő alatt várhatóan nem okoz majd pénzügyi nehézséget. Fontos, hogy ne csak a havi részletet vedd figyelembe, hanem a teljes visszafizetendő összeget is, és olyan futamidőt válassz, amely hosszabb távon sem terheli túl a költségvetésedet.
A hitel akkor szolgálhatja igazán a céljaidat, ha előre átgondolt kiadást finanszírozol vele, és pontosan tisztában vagy a vállalásod következményeivel. A kockázatot ugyanis nem önmagában a kölcsön jelenti, hanem az, ha a felvételét nem előzi meg alapos pénzügyi tervezés.
Mielőtt aláírsz, számold ki, mit engedhetsz meg magadnak!
Egy hitel kiválasztásakor nem érdemes kizárólag a gyors hozzájutást vagy az igényelhető maximális összeget szem előtt tartani. A legfontosabb, hogy olyan megoldást találj, amely a jelenlegi jövedelmedhez és a hosszabb távú terveidhez is igazodik.
Az Ingatlantájoló személyi kölcsön kalkulátorával már az igénylés előtt áttekintheted a lehetőségeidet, és képet kaphatsz a várható törlesztőrészletről. Így nemcsak azt mérheted fel, mekkora hitelhez juthatsz hozzá, hanem azt is, hogy mekkora összeget tudsz úgy vállalni, hogy a törlesztés ne veszélyeztesse a pénzügyi biztonságodat.
Ennek a cikknek az előkészítésében AI-asszisztens működött közre, a végleges tartalmat újságírónk szerkesztette és ellenőrizte.