Személyi kölcsön felvételekor könnyű abba a hibába esni, hogy azt nézzük, mekkora összeget hajlandó adni a bank. Ennél azonban sokkal fontosabb kérdés, hogy valójában mennyi pénzre van szükséged, és mekkora havi törlesztést tudsz hosszú távon is biztonságosan vállalni.
A bank által meghatározott hitelkeret ugyanis nem azt jelenti, hogy érdemes is a maximális összeget felvenni. A pénzintézet elsősorban a jövedelmed és meglévő kötelezettségeid alapján vizsgálja a hitelképességedet, neked viszont azt is mérlegelned kell, mennyi mozgástered marad a törlesztés mellett.
A szükséges összegből indulj ki
A személyi kölcsön sokféle célra felhasználható, legyen szó lakásfelújításról, energetikai korszerűsítésről, autóvásárlásról vagy egy nagyobb egyszeri kiadás finanszírozásáról. A szabad felhasználás azonban egyben kísértést is jelenthet: ha a bank többet is hajlandó kölcsönadni, könnyű a szükségesnél nagyobb összeget igényelni.
Pedig egy 3 millió forintos kiadáshoz nem feltétlenül indokolt 5 millió forintos hitelt felvenni. A nagyobb összeg magasabb havi törlesztést és jellemzően nagyobb teljes visszafizetést is jelent.
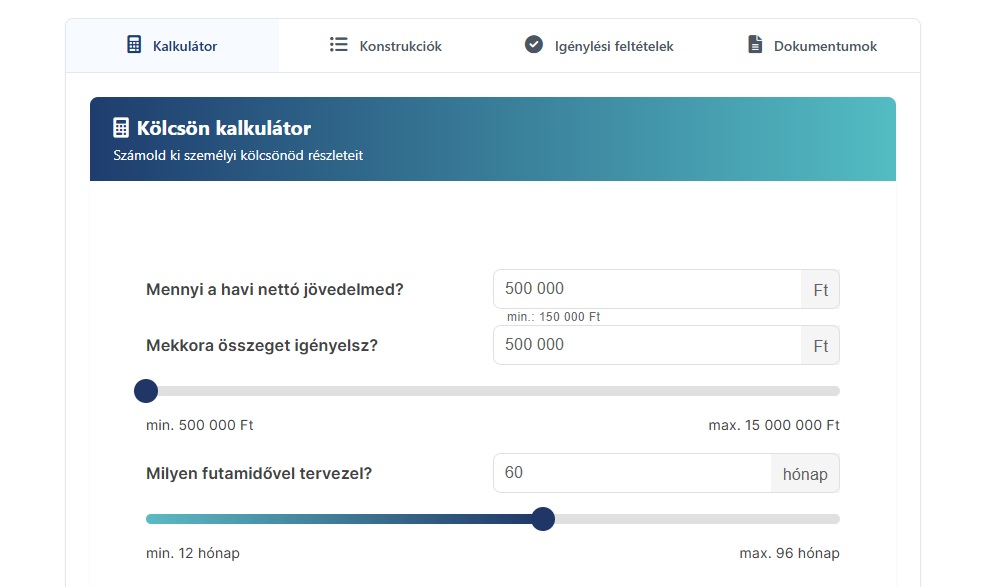
Ha már körvonalazódik, mekkora összegre lenne szükséged, egy személyi kölcsön kalkulátor segítségével érdemes megnézni a lehetséges konstrukciókat.
A havi költségvetésed legalább olyan fontos
A hitelfelvétel előtt érdemes összeírni a rendszeres bevételeidet és kiadásaidat. A lakhatási és megélhetési költségek mellett a meglévő hiteleket, egyéb kötelezettségeket, megtakarításokat és a jövedelem stabilitását is célszerű figyelembe venni.
A cél nem az, hogy a törlesztőrészlet éppen beleférjen a jelenlegi költségvetésbe, hanem hogy maradjon elegendő tartalék egy váratlan kiadás vagy átmeneti bevételkiesés esetére is. Egy többéves futamidő alatt ugyanis jelentősen változhatnak az életkörülmények.
Nem csak a havi törlesztő számít
Az alacsonyabb havi részlet elsőre kedvezőnek tűnhet, de gyakran hosszabb futamidővel jár együtt, ami növelheti a teljes visszafizetendő összeget. Ezért az ajánlatok összehasonlításakor érdemes egyszerre figyelni a THM-et, a havi törlesztőrészletet, a futamidőt, a teljes visszafizetést és az esetleges további költségeket.
Az Ingatlantájoló személyi kölcsön kalkulátorával több szempont alapján is összevetheted a szóba jöhető lehetőségeket.
A banki maximum nem feltétlenül a te maximumod
Egy személyi kölcsön hasznos pénzügyi eszköz lehet, ha valóban szükség van rá, és a törlesztése illeszkedik a háztartás költségvetésébe. A legfontosabb ezért nem az, hogy mekkora összeget engedélyez a bank, hanem hogy mekkora hitelösszegre van ténylegesen szükséged, és mekkora havi teher mellett marad meg a pénzügyi biztonságod.
Érdemes tehát nem a bank által kínált maximumból kiindulni, hanem a saját célodból és lehetőségeidből. Ha pedig ez megvan, a személyi kölcsön kalkulátor segíthet abban, hogy átláthatóbban hasonlítsd össze az egyes konstrukciókat.